Estos Son Mis 7 Ingresos Pasivos En 2026


Haz Click Aquí Y Aprende A Invertir Desde Hoy
Una de las estrategias que más me ha ayudado a fortalecer mis finanzas ha sido construir diferentes fuentes de ingreso y patrimonio a lo largo del tiempo.
Hoy quiero mostrarte las principales fuentes que he ido construyendo durante años y cómo funciona cada una. Son como 7 máquinas de dinero diferentes, pero ninguna funciona exactamente igual que la otra.
Algunas me generan dinero directamente, otras aumentan de valor con el tiempo y existe incluso una que nunca deposita dinero en mi cuenta, pero que tiene un impacto importante en mis finanzas porque me permite eliminar un gasto recurrente.
Y hay algo que quiero aclarar desde el principio: tener varias fuentes de ingreso no significa sentarte a esperar que el dinero llegue solo.
Muchas veces hablamos de ingresos pasivos como si fueran completamente automáticos, pero la realidad es bastante diferente. Al principio requieren trabajo, tiempo, dinero, conocimiento o una combinación de varias cosas.
Incluso algunas fuentes que llamamos pasivas nunca llegan a serlo completamente y terminan siendo más bien semi-pasivas, porque necesitan cierto mantenimiento o supervisión.
Así que aquí quiero compartirte las fuentes que actualmente hacen parte de mi economía personal, y no con esto busco que tú tengas o desarrolles las mismas, solo quiero que puedas abrir tu mente para pensar en lo que podría funcionar o aplicar en tu caso para no depender de 1 sola fuente de ingresos.
1. Acciones: Ser Dueño de una Parte de una Empresa
Cuando compro una acción, no estoy simplemente apostando a que su precio suba.
Estoy comprando una pequeña participación en una empresa real. Eso significa que, aunque mi participación sea diminuta, mi dinero está vinculado al desempeño de un negocio que genera productos, servicios, ingresos y utilidades.
Si esa empresa crece y aumenta sus ganancias, el valor de mi participación puede aumentar con el tiempo. Y si además la compañía decide distribuir parte de sus utilidades entre los accionistas, puedo recibir dividendos.
Esto cambia bastante la forma de entender una inversión en acciones.
No se trata únicamente de comprar algo esperando venderlo más caro después. Se trata de ser propietario de una pequeña parte de un negocio.
Por supuesto, eso no significa que todas las empresas vayan a crecer ni que una acción necesariamente vaya a subir. Los precios pueden caer y una compañía puede tener malos resultados.
Pero la idea que me interesa destacar es que una parte de mi patrimonio está puesta a trabajar en negocios que son administrados por otras personas. Y yo escojo para mí, las empresas en las que puedo depositar mi confianza de acuerdo a estadísticas, y conocimiento y estudio de la marca y su trayectoria.
El caso es que no necesito estar dentro de la empresa trabajando todos los días para participar de sus resultados.
2. Mi Casa: Un Activo Que Elimina Un Gasto
Mi casa es un ejemplo interesante porque no me deposita dinero todos los meses.
Sin embargo, eso no significa que no tenga un impacto positivo sobre mis finanzas.
Al ser propietario de mi vivienda, no tengo que pagar un arriendo mensual por vivir en ella. Si una propiedad equivalente costara varios millones de pesos al mes en alquiler, ese gasto desaparece de mi presupuesto.
Esto nos lleva a una idea que muchas veces pasamos por alto cuando hablamos de activos.
Un activo no necesariamente tiene que generarte dinero para mejorar tus finanzas. También puede hacerlo eliminando un gasto.
Imagina dos personas con ingresos similares. Una tiene que pagar arriendo todos los meses y la otra ya tiene una vivienda propia.
Aunque la casa de la segunda persona no produzca un ingreso mensual, su situación financiera puede ser diferente porque una parte importante de sus ingresos ya no tiene que destinarse a cubrir ese gasto.
Por supuesto, ser propietario también implica gastos como impuestos, mantenimiento, reparaciones y otros costos asociados a la vivienda.
Pero el concepto sigue siendo importante: cuando analizas tu patrimonio, no solamente deberías preguntarte “¿cuánto dinero me produce este activo?”, sino también “¿qué gastos me permite evitar?”
3. ETFs: Tener Cientos de Activos Trabajando a la Vez
Otra de las cosas que manejo en mi portafolio de inversión son los ETFs.
Un ETF puede reunir diferentes activos dentro de un mismo vehículo de inversión. Esto significa que, en lugar de tener que escoger y comprar una empresa individual cada vez (como uno hace en la Sesión de Acciones), puedes adquirir una sola participación que te dé exposición a muchas compañías o activos simultáneamente.
Dependiendo del ETF, puedes tener exposición a decenas, cientos o incluso miles de empresas.
Para mí, una de sus principales ventajas es precisamente esa posibilidad de diversificar de una manera relativamente sencilla.
En lugar de depender completamente de lo que ocurra con una sola compañía, puedes repartir tu inversión entre diferentes empresas y sectores.
Esto no elimina el riesgo. Un ETF también puede perder valor y algunos pueden ser mucho más volátiles que otros.
Además, no todos los ETFs son iguales. Algunos siguen índices amplios, otros se concentran en determinados sectores, países, materias primas o estrategias específicas.
Por eso, antes de invertir, es importante entender qué contiene el ETF y qué riesgo estás asumiendo.
Pero una vez seleccionada una alternativa que tenga sentido para tu estrategia, puede requerir mucho menos mantenimiento que estar analizando y seleccionando constantemente empresas individuales.
Y para mí, esa combinación entre diversificación y simplicidad es precisamente una de las cosas más interesantes de este tipo de inversión.
4. YouTube: Trabajo de Hace Años Que Todavía Paga
Esta probablemente sea la fuente más particular de toda la lista.
Durante años he creado contenido para YouTube y algunos de los videos que publiqué hace mucho tiempo todavía reciben visitas actualmente.
Cada una de esas visitas puede generar ingresos por publicidad y, además, algunos videos sirven como una puerta de entrada hacia otros productos o activos de mi negocio.
Lo interesante es que el trabajo no desaparece completamente después de publicarlo.
Un video que me tomó horas investigar, grabar y editar puede seguir siendo encontrado por personas meses o incluso años después.
Y lo he podido comprobar incluso durante períodos en los que he pasado meses publicando muy poco.
El catálogo anterior continúa recibiendo visitas y produciendo resultados.
Esto es lo que hace que esta fuente sea diferente a un trabajo tradicional: una parte del esfuerzo se realiza una sola vez, pero el activo que construyes puede continuar teniendo valor posteriormente.
Obviamente, eso no significa que cualquier video vaya a generar ingresos durante años ni que YouTube sea completamente pasivo.
El contenido necesita mantenimiento, algunos temas pierden relevancia y el comportamiento de la plataforma puede cambiar.
Pero el principio puede aplicarse mucho más allá de YouTube.
No tienes que convertirte en creador de contenido para aprovechar esta idea. La pregunta que puedes hacerte es:
¿Qué puedo construir hoy que pueda seguir teniendo valor mucho después de haber terminado el trabajo?
Puede ser un curso, un libro, una herramienta digital, un software, una página web, una biblioteca de contenido o incluso un sistema que puedas utilizar repetidamente.
La clave está en dejar de pensar únicamente en intercambiar tiempo por dinero y comenzar a construir cosas que puedan seguir funcionando después de que termines de trabajar en ellas.
5. Fondos de Inversión: Delegar la Administración del Dinero
También tengo una parte de mi dinero en fondos de inversión.
Aquí el mecanismo es diferente porque no soy yo quien tiene que tomar personalmente cada decisión sobre qué comprar, qué vender o cómo distribuir los activos.
En términos generales, un fondo reúne el dinero de diferentes inversionistas y lo administra siguiendo una estrategia determinada.
Eso permite delegar parte de la administración del dinero a un gestor profesional.
Esto puede ser especialmente interesante para quienes no quieren dedicar una gran cantidad de tiempo a analizar individualmente cada inversión.
Sin embargo, delegar no significa olvidarse completamente del dinero.
Antes de invertir en un fondo es importante revisar su estrategia, nivel de riesgo, costos, condiciones de entrada y salida y horizonte de inversión.
También debes tener claro que ningún fondo garantiza que vas a ganar dinero. El valor de las inversiones puede subir o bajar dependiendo de los activos que tenga y de las condiciones del mercado.
Otra posibilidad para acceder a fondos de inversión se encuentra en productos como las Pensiones Voluntarias.
Estas pueden utilizarse como una estructura para invertir y construir patrimonio a largo plazo, aunque tienen características, condiciones y posibles beneficios tributarios que deben analizarse de acuerdo con la situación de cada persona.
La idea de fondo es sencilla: no todas tus inversiones tienen que depender de que tú estés tomando decisiones constantemente.
En algunos casos puede tener sentido construir una estrategia donde una parte de tus inversiones sea administrada de manera más delegada.
6. Bitcoin y Criptomonedas: Poseer un Activo Escaso
También tengo una parte de mi patrimonio en Bitcoin y otros criptoactivos.
Aquí el mecanismo es diferente al de una acción.
Cuando compras una acción, estás adquiriendo una participación en una empresa que puede generar ingresos y utilidades.
Cuando compras Bitcoin, no estás comprando una participación en una compañía. Estás adquiriendo un activo cuya oferta, demanda, utilidad y percepción del mercado pueden influir en su valor con el paso del tiempo.
Particularmente, una de las características que más me interesa de Bitcoin es su escasez programada.
Su oferta está diseñada para ser limitada, lo que lo diferencia de activos cuya cantidad puede aumentar de acuerdo con decisiones de una empresa o institución.
Eso no significa que Bitcoin tenga un precio garantizado ni que vaya a subir indefinidamente.
De hecho, es importante reconocer que los criptoactivos se encuentran entre las alternativas más volátiles de esta lista.
Su precio puede experimentar movimientos muy fuertes en períodos relativamente cortos y, por eso, una inversión en este tipo de activos debe estar alineada con tu tolerancia al riesgo y con el horizonte que tengas.
En mi caso, la idea no es considerar Bitcoin como equivalente a una acción o a un fondo de inversión.
Es una clase de activo diferente, con características y riesgos diferentes.
Y precisamente por eso puede cumplir una función distinta dentro de un patrimonio diversificado.
7. Mi Lote: Ganar por Valorización
Finalmente, tengo un lote que compré hace algunos años.
Este activo tampoco me genera una renta mensual. Su beneficio viene principalmente de la valorización del terreno con el paso del tiempo.
Hasta ahora, su valorización ha sido superior a la inflación, lo que significa que el activo ha aumentado su valor por encima del incremento general de los precios.
Pero aquí aparece una característica muy importante que muchas veces olvidamos cuando hablamos de inversiones: rentabilidad y liquidez no son lo mismo.
Mi lote puede aumentar de valor y, aun así, ser poco conveniente si necesito disponer rápidamente del dinero.
Si mañana necesitara recuperar ese capital, no podría simplemente vender una pequeña parte del terreno y retirar el dinero inmediatamente.
Probablemente tendría que encontrar un comprador interesado en adquirir la propiedad y completar todo el proceso de venta.
Eso puede tomar tiempo.
Y este contraste es fundamental cuando estás construyendo patrimonio.
Un activo puede ser rentable y al mismo tiempo ser poco líquido.
Por eso, cuando analices una inversión, no solamente preguntes cuánto podría valer en el futuro.
También pregúntate:
- ¿Qué tan fácil es convertirlo en efectivo?
- ¿Cuánto tiempo podría tardar en venderlo?
- ¿Qué costos tendría venderlo?
- ¿Necesitaría encontrar un comprador específico?
- ¿Qué pasaría si necesitara el dinero rápidamente?
La respuesta puede cambiar completamente la conveniencia de una inversión dependiendo de tus necesidades.
Algunas Fuentes Que He Tenido por Momentos
Las siete anteriores son las principales fuentes que actualmente forman parte de mi estrategia, pero no han sido las únicas.
A lo largo del tiempo también he experimentado con otras alternativas que han generado ingresos durante determinados períodos.
Entre ellas están:
- Regalías por desarrollo de software: Como muchos saben, por mucho tiempo me dediqué a la programación y trabajaba como independiente en la creación de tiendas online y sitios web. De ahí por mucho tiempo vi ingresos recurrentes de esos desarrollos de software, antes de dedicarme completamente a lo que actualmente es mi negocio.
- Alquiler de equipos fotográficos: Llevo más de 14 años publicando contenido en YouTube, y eso junto con mi pasión por la fotografía, me ha llevado a mejorar mi equipo fotográfico profesional con el tiempo, así que algunas veces he podido alquilar esos equipos y de allí obtener otro tipo de ingreso.
- Préstamos con intereses: Esto lo he hecho a personas conocidas y de mucha confianza, y también me ha permitido aprovechar algún dinero extra para generarle ganancias.
Estas experiencias también me han permitido entender algo importante: no todas las fuentes de ingresos tienen que permanecer para siempre.
Algunas funcionan durante un período determinado, otras dejan de tener sentido y algunas simplemente dejan de formar parte de tu estrategia cuando encuentras alternativas que se ajustan mejor a tus objetivos.
No Todas las Fuentes de Ingreso Funcionan Igual
Después de revisar todas estas alternativas, puede parecer que la idea es simplemente acumular la mayor cantidad posible de fuentes de ingreso.
Pero no creo que ese sea el objetivo.
Tener siete fuentes de ingreso no necesariamente es mejor que tener tres. Lo importante es entender cómo funciona cada una y qué papel cumple dentro de tu situación financiera.
Por ejemplo, algunas fuentes pueden generar dinero periódicamente, mientras que otras simplemente aumentan de valor.
Algunas tienen mucha liquidez y otras requieren tiempo para convertirse nuevamente en efectivo.
También existen diferencias importantes en cuanto al riesgo, el trabajo necesario, el capital inicial y el nivel de conocimiento que necesitas para administrarlas.
Por eso, una forma sencilla de analizar cualquier fuente de ingreso o activo es preguntarte:
- ¿Cómo genera valor?
- ¿Cuánto trabajo requiere inicialmente?
- ¿Cuánto mantenimiento necesita después?
- ¿Qué riesgo estoy asumiendo?
- ¿Qué tan líquido es?
- ¿Puede aumentar de valor con el tiempo?
- ¿Qué ocurre si dejo de trabajar en él?
Estas preguntas pueden ayudarte a distinguir entre un ingreso verdaderamente recurrente, un activo que se valoriza y una fuente que simplemente requiere que continúes intercambiando tiempo por dinero.
Los Ingresos Pasivos Primero Se Construyen
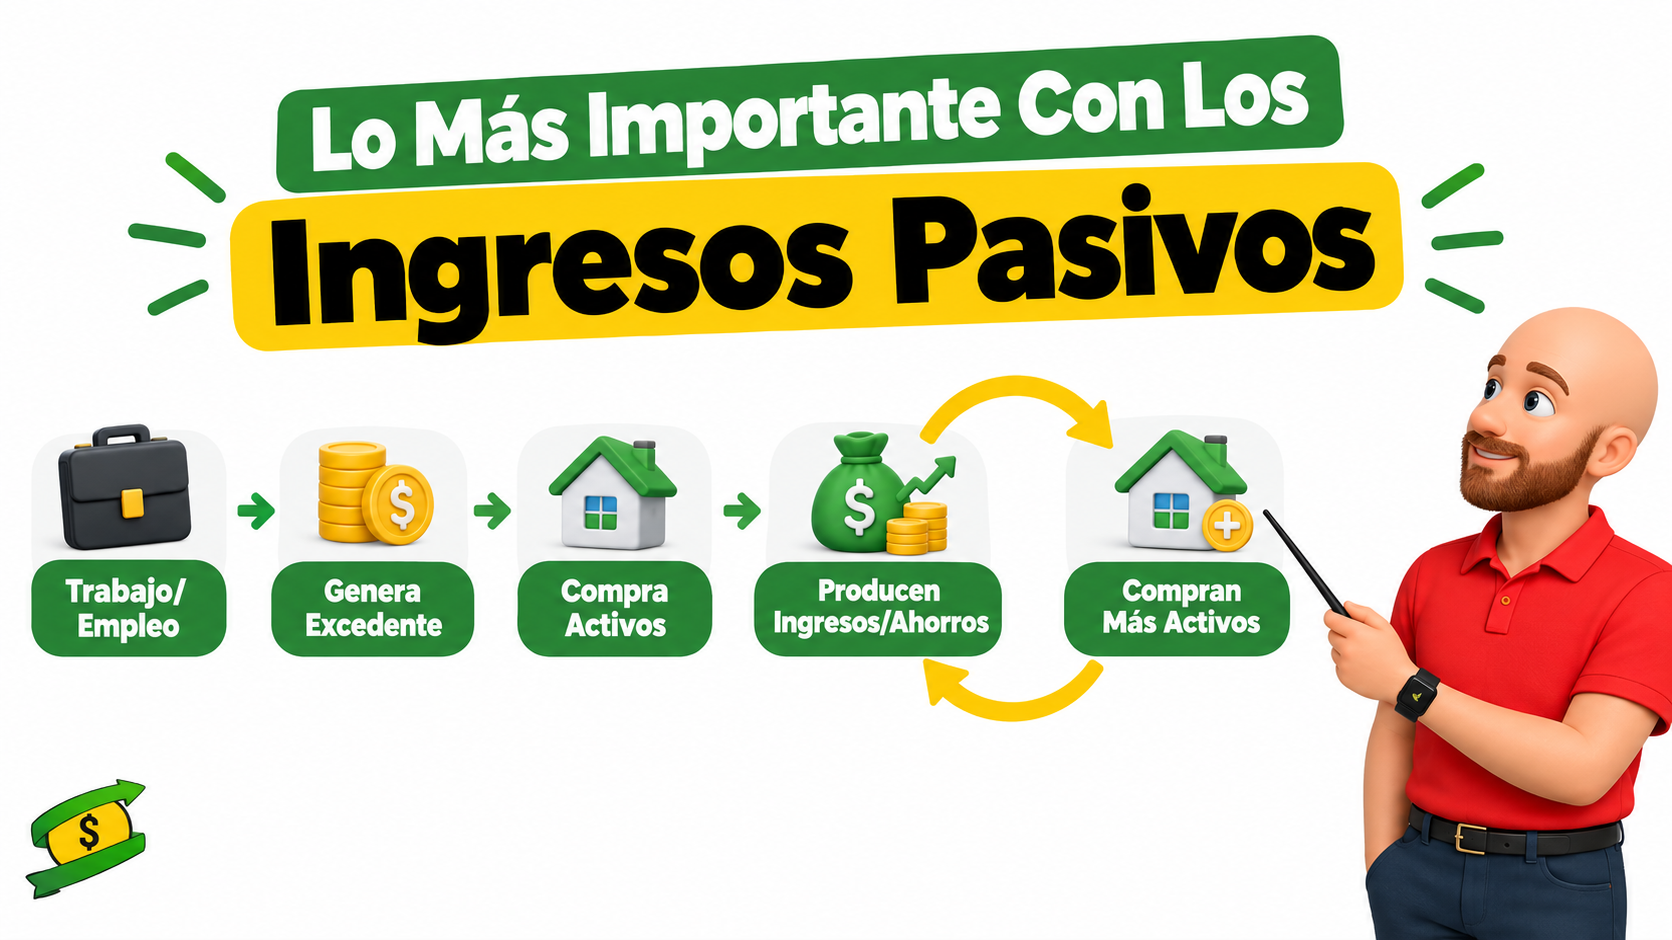
Una de las mayores ideas equivocadas alrededor de los ingresos pasivos es pensar que son dinero fácil.
La realidad es casi lo contrario.
Los ingresos pasivos normalmente requieren trabajo antes de poder generar resultados con menos esfuerzo.
Una inversión necesita capital. Un canal de YouTube necesita contenido. Un negocio necesita sistemas. Un software necesita desarrollo. Un inmueble necesita capital y administración.
Por eso, cuando alguien te promete una fuente de ingresos completamente automática, sin esfuerzo, sin riesgo y con grandes ganancias, vale la pena desconfiar.
La construcción de patrimonio normalmente es mucho menos emocionante que eso.
Consiste en aportar dinero, tiempo, conocimiento y paciencia durante años para construir activos que poco a poco puedan trabajar a tu favor.
Algunas fuentes llegarán a ser bastante pasivas.
Otras siempre necesitarán algo de mantenimiento.
Y algunas incluso pueden desaparecer con el tiempo.
Pero cada activo que construyes puede ayudarte a tener una estructura financiera menos dependiente de una sola fuente.
El objetivo no es hacer que el dinero caiga del cielo. Es construir suficientes máquinas para que, con el tiempo, una parte cada vez mayor de tu patrimonio pueda trabajar por ti.