Las Reglas Financieras Para Usar Tu Dinero Inteligentemente


Haz Click Aquí Y Aprende A Invertir Desde Hoy
Muchas veces hemos escuchado que el dinero es un juego. Y si queremos ganar, como en cualquier juego, lo primero que tenemos que hacer es entender las reglas.
El problema es que nadie nos entrega un manual cuando recibimos nuestro primer sueldo. Simplemente empezamos a pagar cosas, comprar otras y tomar decisiones sobre la marcha.
Y cuando llega el final del mes, muchas veces nos preguntamos: ¿en qué momento se fue toda la plata?
Por eso hoy quiero compartir contigo seis reglas prácticas que puedes aplicar para empezar a usar tu dinero de una manera mucho más inteligente.
No necesitas ganar millones para comenzar. Tampoco tienes que convertirte en una persona que nunca sale, nunca compra nada y vive pendiente de una hoja de cálculo.
La idea es encontrar un equilibrio: disfrutar tu dinero mientras construyes metas, reduces errores y haces que una parte de lo que ganas trabaje para ti.
Regla 1: Págate A Ti Primero
Empecemos por una de las reglas más importantes: págate a ti primero.
Y no, esto no significa que tengas que sacar dinero del cajero y darte un premio cada vez que recibes tu salario. 😅
Significa algo mucho más sencillo: no dejar para el final del mes aquello que realmente es importante para ti financieramente.
El ahorro, las inversiones, las metas personales y otros objetivos deberían estar dentro de tus prioridades desde el momento en que recibes dinero.
En otras palabras, cuando te pagan, primero distribuyes el dinero destinado a las cosas que son prioridad para ti y después te encargas del resto de obligaciones, gastos y deudas.
Esto cambia completamente la forma en la que ves el ahorro.
Porque muchas personas hacen exactamente lo contrario. Reciben su salario, pagan todo lo que tienen pendiente, salen, compran, se dan algunos gustos y finalmente dicen:
“Si me queda algo a fin de mes, ahorro”.
Suena lógico, ¿verdad?
El problema es que a fin de mes casi nunca queda algo.
Y cuando queda, probablemente es tan poco que terminamos pensando que no vale la pena guardarlo.
Por eso el ahorro no debería depender de lo que casualmente sobreviva después de todos tus gastos.
Si quieres construir una meta, necesitas darle un lugar dentro de tu presupuesto desde el principio.
Error Común
El error más común es precisamente pensar: “Si me queda algo a fin de mes, ahorro”.
El problema es que el dinero encuentra rápidamente cosas en qué gastarse.
Una salida, una compra, una suscripción, un domicilio, una reparación inesperada o ese famoso “solo por esta vez” pueden acabar con lo que tenías pensado guardar.
Por eso es mucho más práctico separar primero el dinero destinado a tus prioridades.
Pero aquí aparece una pregunta todavía más importante: ¿cuánto deberías separar sin quedarte sin dinero para vivir?
Ahí es donde entra la siguiente regla.
Regla 2: 75-10-15
Decir “voy a ahorrar” es fácil.
Lo complicado es establecer una cantidad concreta y repetirla cada mes.
Por eso existe la regla 75-10-15, una forma sencilla de distribuir tus ingresos en tres grandes categorías:
- 75% para gastos.
- 10% para emergencias y oportunidades.
- 15% para inversión.
La idea es evitar que todo tu dinero llegue a una misma cuenta sin tener una función definida.
Por ejemplo:
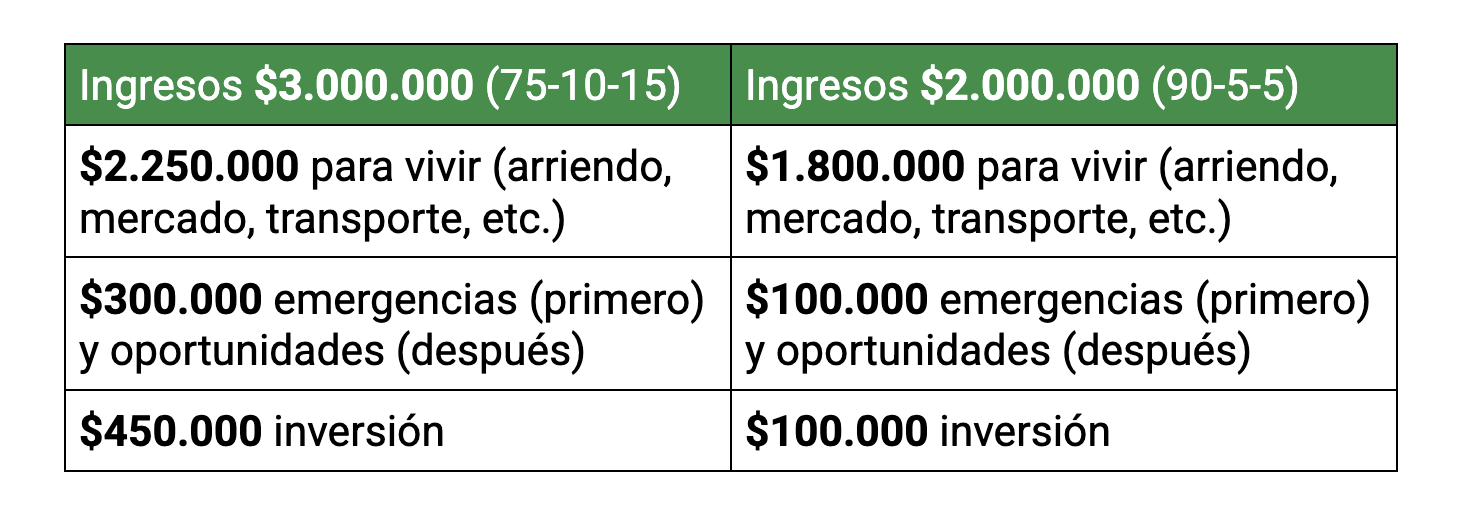
Así, desde el momento en que recibes tu dinero, cada parte ya tiene un trabajo.
Ahora, puede que estés pensando: “Eso está muy bien, pero yo no puedo separar el 25% de mi ingreso”.
Y es completamente posible.
La idea no es aplicar una fórmula rígida que te deje sin capacidad para cubrir tus obligaciones.
Si tus ingresos son bajos o actualmente tienes muchas deudas, puedes comenzar con una distribución de 90-5-5:
- 90% para gastos.
- 5% para emergencias.
- 5% para inversión.
Después puedes ir ajustando los porcentajes a medida que mejore tu situación.
Lo importante es crear el hábito y no esperar a que llegue el momento perfecto, porque probablemente ese momento nunca llegue.
Además, hay algo importante con el dinero destinado a emergencias y oportunidades: primero debe existir el colchón para emergencias y después puedes pensar en aprovechar oportunidades.
No tendría mucho sentido gastar tu fondo de emergencia en algo que simplemente te pareció interesante.
Error Común
Uno de los errores es meter “emergencias” y “oportunidades” en la misma bolsa y terminar gastándose el colchón en cualquier cosa.
El fondo de emergencia tiene una función concreta.
No debería convertirse en la cuenta de “vi algo que me gustó y no tenía suficiente dinero”.
Separar mentalmente estos objetivos te ayuda a no confundir una verdadera emergencia con una oportunidad que simplemente apareció.
Y aunque tengas perfectamente distribuido tu dinero, existe otro problema capaz de destruir cualquier presupuesto.
Los impulsos.
Porque puedes tener una regla financiera espectacular y romperla en cinco minutos después de ver algo que quieres comprar.
Regla 3: 24-72-7, Antojos En Cuarentena
Si tus impulsos mandan, ninguna regla de porcentajes te va a salvar.
Puedes haber separado tu ahorro, organizado tus gastos y destinado dinero para inversión.
Pero después ves un producto que te encanta y dices: “Bueno, esta vez sí”.
Por eso esta regla propone algo muy sencillo: darle tiempo a los antojos antes de convertirlos en compras.
La idea es tener un período de enfriamiento dependiendo del tamaño de la compra:
- 24 horas para antojos pequeños.
- 72 horas para antojos medianos.
- 7 días para antojos grandes.
¿Por qué funciona?
Porque muchas compras impulsivas dependen de la emoción del momento.
Entras a una tienda “solo a mirar” y sales con algo que no tenías planeado comprar.
O ves una promoción en internet y empiezas a convencerte de que realmente la necesitas.
Cuando esperas, esa emoción inicial puede bajar.
Y ahí puedes preguntarte con más tranquilidad si realmente quieres comprarlo o simplemente querías comprarlo en ese momento.
Error Común
El error común es confundir “lo necesito” con “lo quiero ya”.
Son dos cosas completamente diferentes.
Y muchas veces también utilizamos las cuotas para convencernos de que algo cabe dentro de nuestro presupuesto.
“Son solamente $100.000 al mes”.
Perfecto.
Pero luego aparecen otras cinco compras a cuotas y, de repente, tu ingreso está comprometido durante meses.
La regla 24-72-7 busca precisamente evitar esa reacción automática.
No te está diciendo que nunca compres.
Te está diciendo: espera antes de decidir.
Si después del tiempo de pausa sigues queriendo el producto, tienes el dinero disponible y la compra realmente tiene sentido para ti, puedes tomar una decisión mucho más consciente.
Y esto también aplica cuando ocurre algo que, en teoría, debería ser una excelente noticia: ganas más dinero.
Regla 4: El Aumento Fantasma
Una de las cosas más curiosas de las finanzas personales es que algunas personas comienzan a tener dificultades justo cuando empiezan a ganar más.
Parece no tener sentido.
Si antes ganabas $2.000.000 y ahora ganas $3.000.000, deberías tener $1.000.000 adicionales.
Pero hay una trampa.
Tus gastos también pueden crecer.
De repente aparecen más salidas, más domicilios, más viajes en Uber, más suscripciones y, por supuesto, más cosas que antes no comprabas.
El aumento de salario llega, pero desaparece tan rápido como llegó.
Por eso me gusta la regla del aumento fantasma.
Cada vez que tus ingresos aumenten, intenta durante dos o tres meses vivir como si todavía ganaras lo mismo.
La diferencia entre tu ingreso anterior y el nuevo ingreso puede ir directamente a una meta, al pago de una deuda o a una inversión.
Después de esos meses puedes considerar mejorar tu estilo de vida, pero haciéndolo de manera consciente.
Esto te permite aprovechar el aumento antes de acostumbrarte a gastar ese dinero.
Error Común
El error común es subir el estilo de vida inmediatamente.
- Más restaurantes.
- Más salidas.
- Más Uber.
- Más suscripciones.
- Más compras.
Y al final terminas igual de quebrado, solamente que ahora estás mejor vestido. 😂
La idea no es que nunca mejores tu calidad de vida.
Claro que puedes hacerlo.
La diferencia está en que primero aproveches ese aumento para fortalecer tu situación financiera y después decidas cuánto quieres destinar a disfrutarlo.
Porque ganar más no necesariamente significa construir más patrimonio si todo el aumento termina convertido en nuevos gastos.
Regla 5: 2 Gustos – 1 Meta
Llegados a este punto, alguien podría preguntarse:
“Entonces, ¿no puedo darme gustos?”
Claro que sí.
El objetivo de organizar tus finanzas no debería ser convertirte en una persona que vive prohibiéndose todo.
El dinero también sirve para disfrutar, compartir, descansar y comprar cosas que te gustan.
La clave está en encontrar un equilibrio.
Por eso existe la regla 2 gustos – 1 meta.
La idea es que por cada dos gustos que te des, aportes como mínimo a una meta la misma cantidad de dinero.
Por ejemplo, si durante el mes gastaste $200.000 en dos gustos que querías darte, puedes comprometerte a aportar al menos $200.000 a una de tus metas.
De esta manera no estás eliminando el disfrute.
Estás haciendo que una parte de tu dinero también trabaje por lo que quieres conseguir.
Y puedes aplicar esto a diferentes objetivos: ahorrar para algo, pagar una deuda, construir patrimonio o invertir.
Pero tampoco necesitas tener veinte metas simultáneamente.
Error Común
El error común es tener muchas metas y sueños, pero distribuir el dinero principalmente en cosas que no ayudan a conseguirlos.
Puedes decir que quieres viajar, comprar una vivienda, invertir, pagar tus deudas, crear un negocio y ahorrar para emergencias.
Todo suena fantástico.
El problema aparece cuando tu dinero termina financiando principalmente gastos del presente y casi nada de lo que quieres construir para el futuro.
Por eso la recomendación es tener un máximo de tres metas a las cuales aportar.
Así puedes concentrar tus esfuerzos y evitar que tu dinero termine dividido en demasiados lugares.
No necesitas avanzar en veinte objetivos al mismo tiempo.
A veces avanzar en tres de manera constante es mucho más sencillo que intentar avanzar en diez y terminar sin saber hacia dónde estás yendo.
Y ahora llegamos a la última regla, que tiene que ver directamente con una de las herramientas más importantes para construir patrimonio: la inversión.
Regla 6: El Inversionista S.A.B.I.O.
- Puedes ahorrar.
- Puedes controlar tus antojos.
- Puedes organizar tus gastos.
- Puedes equilibrar tus gustos.
…Pero si nunca inviertes, o si inviertes sin una estrategia, también puedes terminar cometiendo errores importantes.
Por eso esta última regla plantea la metodología del Inversionista S.A.B.I.O.
Cada letra representa una idea que deberías considerar antes y durante tu proceso de inversión:
- S — Seguridad: identifica que no sea una estafa.
- A — Ancla: ten claros tus objetivos.
- B — Brecha: establece una perspectiva mínima de tres años.
- I — Itinerario: ten un plan específico y evita cambios impulsivos.
- O — Obsesión por la constancia: empieza con poco y continúa.
Vamos una por una.
Seguridad
Antes de invertir, lo primero es saber dónde estás poniendo tu dinero.
No importa qué tan atractiva parezca una oportunidad.
Si no sabes cómo funciona, quién está detrás o qué estás comprando, detenerte a investigar es mucho más importante que correr detrás de una promesa de rentabilidad.
La seguridad debe ser el primer filtro.
Ancla
Después necesitas saber para qué estás invirtiendo.
Tu objetivo funciona como un ancla.
Cuando sabes qué quieres conseguir y por qué estás invirtiendo, resulta más sencillo mantener una estrategia y no reaccionar ante cada movimiento.
Brecha
La tercera parte es establecer una brecha mínima de tres años.
Esto ayuda a tener una perspectiva de largo plazo y evita tratar una inversión como si fuera una carrera de unos cuantos días.
El mercado puede moverse y tus inversiones pueden atravesar diferentes momentos.
Por eso necesitas tener claro desde el principio que estás construyendo algo que requiere tiempo.
Itinerario
El cuarto punto es tener un plan específico.
No se trata de invertir hoy de una manera y mañana cambiar completamente porque viste una noticia o escuchaste a alguien hablar de una oportunidad.
Tener un itinerario significa saber qué estás haciendo y mantener una estrategia en lugar de reaccionar impulsivamente.
Obsesión Por La Constancia
Finalmente está la constancia.
No necesitas comenzar con una cantidad enorme.
Puedes empezar con poco y desarrollar el hábito de invertir de manera constante.
La idea es construir un proceso que puedas mantener y no depender de encontrar siempre el momento perfecto.
Error Común
El error común es invertir sin saber qué estás haciendo.
Y esto puede llevar a diferentes problemas.
Algunas personas pueden dejarse llevar por falsas promesas.
Otras pueden caer en fraudes.
Y también puede ocurrir algo más curioso: puedes estar haciendo una inversión correctamente y aun así desesperarte cuando el mercado se mueve.
Ahí es donde aparecen las decisiones impulsivas.
Vendes porque tienes miedo.
Compras porque todo está subiendo.
Cambias de estrategia porque alguien publicó algo en internet.
Y terminas tomando decisiones con tus emociones en lugar de seguir el proceso que habías establecido.
El problema no siempre es que la persona no quiera invertir.
Muchas veces el problema es que empieza a invertir sin tener una metodología clara.